"사고 당일에는 괜찮았는데, 3일째부터 목이 안 돌아갑니다."
마포당한의원에서 교통사고 환자분들을 뵐 때 가장 자주 듣는 말입니다.
사고 직후에 멀쩡하다고 느꼈던 분이 며칠 뒤 갑자기 아프기 시작하면, 두 가지 걱정이 한꺼번에 밀려옵니다.
왜 지금 와서 아픈 건지, 이래도 보험 치료를 받을 수 있는 건지.
이 글은 그 두 가지에 답하기 위해 쓰였습니다.
Q.사고 당일에는 안 아팠는데, 왜 며칠 뒤에 아프기 시작하나요?
사고 순간, 몸은 일종의 비상 모드에 돌입합니다. 이 비상 모드가 풀리면서 통증이 드러나는 것이 뒤늦은 통증의 가장 흔한 원인입니다.
충돌이 일어나면 뇌는 위험 신호를 받아 아드레날린과 코르티솔을 대량으로 분비합니다. 이 호르몬들은 심박수를 올리고 근육에 힘을 보내는 동시에, 통증 신호를 일시적으로 눌러 버립니다.
문제는 이 비상 모드가 24~72시간 안에 풀린다는 점입니다. 호르몬이 줄어들면 그동안 가려져 있던 손상 신호가 비로소 올라옵니다.
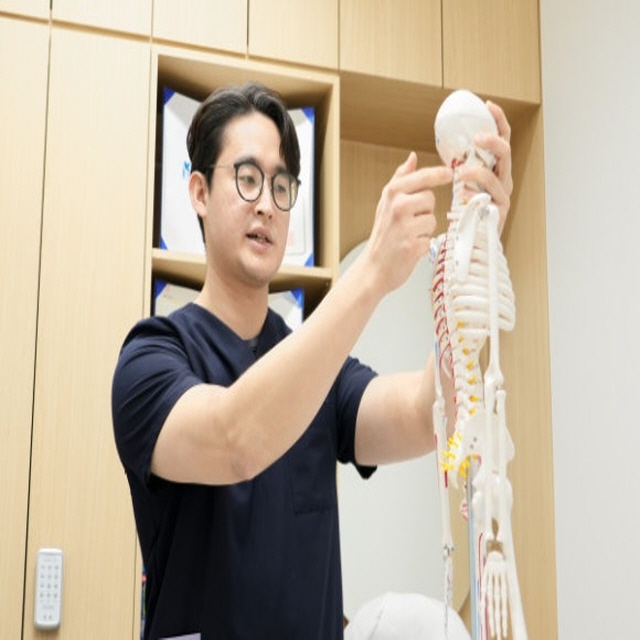
여기에 시간차 염증이 겹칩니다. 충돌로 미세하게 찢어진 근섬유와 인대 주변에는 사고 직후부터 염증 물질이 조금씩 모이는데, 이 염증이 일정 수준을 넘어야 뇌가 통증으로 인식합니다. 그래서 부딪힌 당일보다 2~3일 뒤가 더 아픈 현상이 생기는 것이죠.
특히 목 부위의 편타 손상(whiplash)은 이런 지연 패턴이 뚜렷합니다. 사고 당시에는 고개가 잘 돌아갔는데, 이틀째 아침에 베개에서 머리를 들기 어려울 만큼 뻣뻣해지는 경우가 대표적입니다.
이런 증상이 뒤늦게 나타났다면 진료를 받아 보세요
· 아침에 목이 뻣뻣하고 한쪽으로 돌리기 어렵다
· 어깨에서 팔꿈치 쪽으로 뻗치는 저림이나 무거운 느낌이 생겼다
· 허리를 숙이거나 펼 때 이전에 없던 당김이 있다
· 두통이 뒷목에서 시작해 관자놀이 쪽으로 번진다
· 피로감이 비정상적으로 심하고 집중이 잘 되지 않는다
Q.며칠 뒤에 나타난 통증도 자동차보험으로 치료받을 수 있나요?
네, 가능합니다. 사고와 통증 사이에 인과관계가 인정되면, 사고 당일이 아니라 며칠 뒤에 시작한 치료라도 자동차보험이 적용됩니다.

환자분들이 가장 많이 걱정하시는 부분이 바로 이것입니다. "당일에 병원을 안 갔는데 이제 와서 보험이 되느냐"는 질문이죠. 결론부터 말씀드리면, 사고 후 14일 이내에 첫 진료를 받으면 인과관계를 인정받는 데 대체로 무리가 없습니다.
다만 시간이 길어질수록 보험사에서 사고와의 연관성에 의문을 제기할 수 있으므로, 통증이 느껴지는 즉시 진료를 받아 의무 기록을 남겨 두는 것이 핵심입니다. 이 기록이 향후 치료비 청구와 보상 과정에서 가장 중요한 근거가 됩니다.
한의원은 자동차손해배상보장법상 정식 의료기관에 해당하므로, 교통사고 치료에 자동차보험이 그대로 적용됩니다. 침, 약침, 추나요법 등의 치료비는 보험사에 직접 청구되어 환자 본인 부담 없이 치료를 받을 수 있습니다.
- 사고 접수 후 한의원에 내원하면 보험사 확인을 거쳐 바로 치료 시작
- 치료비는 한의원에서 보험사로 직접 청구 (환자 부담 없음)
- 첫 진료 시 사고 경위, 통증 부위, 증상 시작 시점을 상세히 기록
- 보험사 담당자 연락처와 사고 접수 번호를 가져오시면 절차가 빨라집니다
Q.통증이 경미한데도 병원에 가야 하나요?
경미한 통증이야말로 가장 판단이 어려운 구간입니다. "이 정도면 참을 만하다"는 생각이 치료 시작을 늦추고, 그 지연이 회복 기간을 늘리는 경우가 실제로 많습니다.
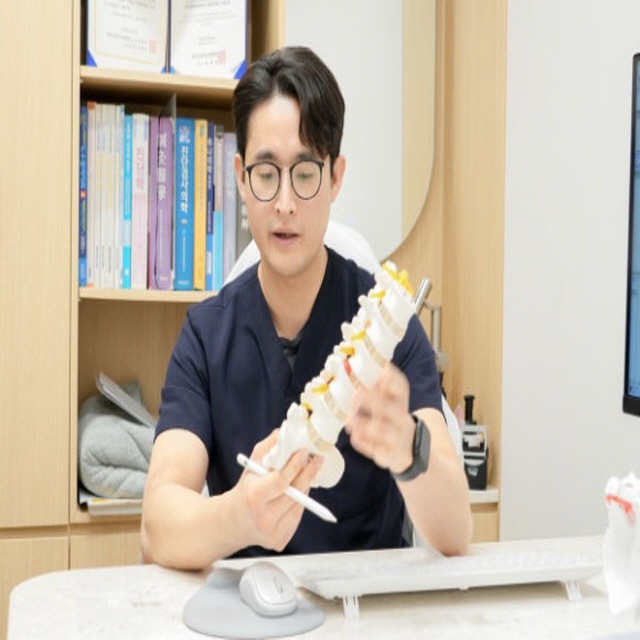
교통사고 후 통증에는 두 가지 갈림길이 있습니다.
첫 번째 길은, 초기에 가벼운 통증이 자연히 가라앉아 별 탈 없이 끝나는 경로입니다. 경미한 사고에서 실제로 많은 분이 이 경로를 밟습니다.
두 번째 길은, 가벼워 보이던 통증이 2~3주를 넘기면서 점점 단단하게 굳어가는 경로입니다. 이 경로에 들어서면 다친 조직은 이미 아물었는데도 통증은 줄지 않는, 이른바 만성 후유증으로 이어질 수 있습니다.
문제는 사고 직후에는 두 경로 중 어디로 갈지 환자 스스로 구별하기 어렵다는 점입니다. 같은 정도의 충격을 받아도 목뼈의 정렬 상태, 기존 근력, 평소 자세 습관에 따라 예후가 크게 갈립니다.
그래서 경미한 통증이라도 한 번은 진료를 받아 두시는 것을 권합니다. 진료 결과 정말 가벼운 상태라면 그 확인 자체가 안심이 되고, 만약 깊은 손상이 숨어 있었다면 조기에 잡아낼 수 있기 때문입니다.
Q.교통사고 후 한의원 치료는 어떤 순서로 진행되나요?
마포당한의원에서는 교통사고 환자분을 아래 순서로 진료합니다.
- 보험 접수 확인 — 보험사에 사고 접수가 되어 있는지 확인하고, 미접수 시 접수 방법을 안내합니다. 접수만 되어 있으면 치료비 본인 부담 없이 바로 시작할 수 있습니다.
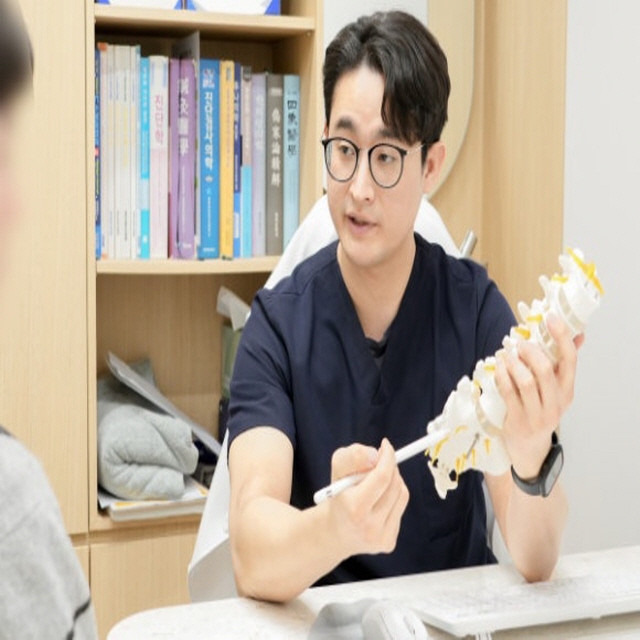
- 문진 및 이학적 검사 — 사고 경위, 충격 방향, 통증 부위를 듣고 관절 가동 범위·신경 반사·근력 검사를 시행합니다. 필요시 영상 검사(X-ray, MRI) 의뢰를 병행합니다.
- 침·약침 치료 — 통증 부위의 근긴장을 완화하고, 약침으로 염증 반응을 가라앉히는 데 집중합니다. 급성기에는 주 3~4회 정도의 치료를 권합니다.
- 추나요법 — 사고 충격으로 틀어진 경추·흉추·요추의 정렬을 바로잡아 신경과 근육에 가해지는 부담을 줄입니다. 건강보험이 적용되는 치료입니다.
- 경과 관찰 및 치료 조정 — 주기적으로 통증 변화를 확인하고, 호전 정도에 따라 치료 간격과 방법을 조정합니다.
Q.치료 기간은 보통 얼마나 걸리나요?
개인차가 있지만, 대략적인 기준은 이렇습니다.
경미한 연부조직 손상(목·허리 근육 긴장 정도)이라면 2~4주의 집중 치료로 일상 복귀가 가능한 경우가 많습니다.
중등도 손상(인대 미세 손상, 디스크 자극 동반)은 4~8주의 치료 후 통증이 상당히 줄고, 이후 2~3개월간 간격을 넓히며 관리하는 흐름으로 갑니다.
중증 손상(디스크 탈출, 심한 편타 손상)은 3개월 이상의 치료가 필요할 수 있으며, 정형외과·신경외과와 협진하는 경우도 있습니다.
자동차보험의 치료 기간은 보험사와 의료기관이 협의하여 정하며, 의학적으로 치료의 필요성이 인정되는 한 치료를 이어갈 수 있습니다. "보험 기간이 정해져 있다"는 속설이 있지만, 법적으로 정해진 상한 일수는 없습니다.
집에서 지키면 좋은 생활 습관
· 한 자세로 50분 이상 앉아 있지 말고 중간중간 일어나 걷기
· 바닥에 앉기보다 의자 생활, 허리를 곧게 편 자세 유지
· 무거운 물건은 허리가 아닌 무릎을 굽혀 들기
· 통증이 심한 급성기에는 무리한 스트레칭·운동은 잠시 멈추기
자주 묻는 질문
네, 먼저 내원하셔도 됩니다. 진료를 받으시면서 보험사에 사고 접수를 진행하시면 됩니다. 다만 접수가 완료되어야 보험 청구가 가능하므로, 내원 당일이나 이른 시일 내에 보험사에 연락하시는 것을 권합니다.
네, 가능합니다. 교통사고 치료에서 한의원과 양방 병원의 동시 치료(병행 진료)는 법적으로 허용되어 있습니다. 다만 같은 날 같은 부위에 중복 치료를 받으면 보험 청구가 거절될 수 있으므로 진료 일정을 조율하시는 것이 좋습니다.
경찰 신고 여부와 보험 치료 가능 여부는 별개입니다. 당사자 간 합의한 경우에도 보험사에 사고 접수가 되어 있으면 자동차보험으로 치료를 받을 수 있습니다. 블랙박스 영상, 상대방 연락처, 사고 장소 사진 등을 확보해 두시면 절차가 수월합니다.
일주일이 지났더라도 치료를 시작하는 것이 좋습니다. 통증이 이미 뚜렷해진 시점이라면 오히려 지금이 만성화를 막을 마지막 적기일 수 있습니다. 사고일로부터 시간이 멀어질수록 보험사 절차가 까다로워질 수 있으므로 빠르게 내원하시는 것을 권합니다.
교통사고 치료는 자동차보험으로 진행되므로, 건강보험의 연간 추나 횟수 한도와 별개로 치료가 가능합니다. 치료비는 보험사에 직접 청구되어 환자 본인 부담이 없습니다.
※ 본 칼럼은 일반적인 건강 정보 제공을 목적으로 하며, 개별 환자의 진단·치료를 대신하지 않습니다. 치료 효과와 기간은 개인의 상태에 따라 차이가 있을 수 있으며, 정확한 진단과 치료는 의료진과의 상담이 필요합니다. 자동차보험 관련 내용은 보험사·사고 유형에 따라 다를 수 있으므로 정확한 사항은 해당 보험사에 확인하시기 바랍니다.